
A perícia contábil é um procedimento técnico utilizado para analisar informações financeiras, contábeis e patrimoniais, com o objetivo de esclarecer questões que exigem conhecimento especializado. Ela pode ser realizada em processos judiciais, procedimentos arbitrais e situações extrajudiciais que envolvam divergências sobre valores, cálculos ou registros contábeis.
Em disputas judiciais, por exemplo, a perícia contábil pode ser necessária para verificar a correção de cálculos, identificar diferenças financeiras e fornecer elementos técnicos que auxiliem na análise dos fatos.
Neste artigo, você vai entender como funciona a perícia contábil, quando ela é necessária e qual é a importância do trabalho pericial para empresas e profissionais do Direito.
O que é perícia contábil?
A perícia contábil consiste na aplicação de conhecimentos técnicos da Contabilidade para examinar documentos, registros, demonstrações financeiras e outros elementos relacionados a uma questão específica.
Seu principal objetivo é produzir informações fundamentadas que contribuam para o esclarecimento de fatos de natureza contábil, econômica, financeira ou patrimonial.
Diferentemente de uma análise contábil rotineira, a perícia é direcionada a uma questão delimitada, que exige investigação técnica e apresentação de conclusões fundamentadas.
Entre as atividades que podem envolver uma perícia contábil estão:
- Análise de documentos e registros contábeis;
- Verificação de cálculos financeiros;
- Apuração de valores relacionados a obrigações judiciais;
- Avaliação de questões patrimoniais e societárias;
- Identificação de divergências entre informações financeiras;
- Elaboração de laudos e pareceres técnicos.
O resultado desse trabalho deve apresentar uma análise objetiva, sustentada por documentos, critérios técnicos e metodologia adequada ao caso.
Quando a perícia contábil é necessária?
A perícia contábil pode ser necessária quando existe uma controvérsia que depende de conhecimentos especializados para ser esclarecida.
No âmbito judicial, o Código de Processo Civil estabelece que o juiz será assistido por perito quando a prova de determinado fato depender de conhecimento técnico ou científico.
Na prática, existem diferentes situações em que uma análise contábil especializada pode contribuir para o esclarecimento das questões discutidas.
1. Processos trabalhistas
Em ações trabalhistas, podem surgir divergências relacionadas a verbas rescisórias, horas extras, adicionais e outras parcelas decorrentes da relação de trabalho.
A análise contábil permite examinar os critérios utilizados nos cálculos e verificar sua compatibilidade com os documentos e as determinações judiciais.
2. Liquidação de sentenças
Após uma decisão judicial, pode ser necessário determinar o valor devido conforme os critérios estabelecidos na sentença.
Nessas situações, os cálculos de liquidação consideram elementos como valores reconhecidos, períodos de apuração, atualização monetária e juros, conforme os parâmetros aplicáveis ao processo.
O trabalho técnico contribui para a elaboração e conferência dos cálculos que serão apresentados.
3. Dissolução de sociedades e apuração de haveres
Em situações de retirada de sócios ou dissolução de sociedades, podem surgir divergências relacionadas à avaliação patrimonial e à determinação dos valores devidos aos envolvidos.
A perícia contábil pode contribuir para a análise das demonstrações financeiras, dos ativos, dos passivos e dos demais elementos necessários à apuração de haveres, de acordo com os critérios aplicáveis.
4. Controvérsias contratuais e financeiras
Discussões relacionadas a obrigações financeiras, contratos e prestações de contas também podem exigir uma análise contábil especializada.
O objetivo é verificar informações, examinar documentos e esclarecer eventuais diferenças entre os valores apresentados pelas partes.
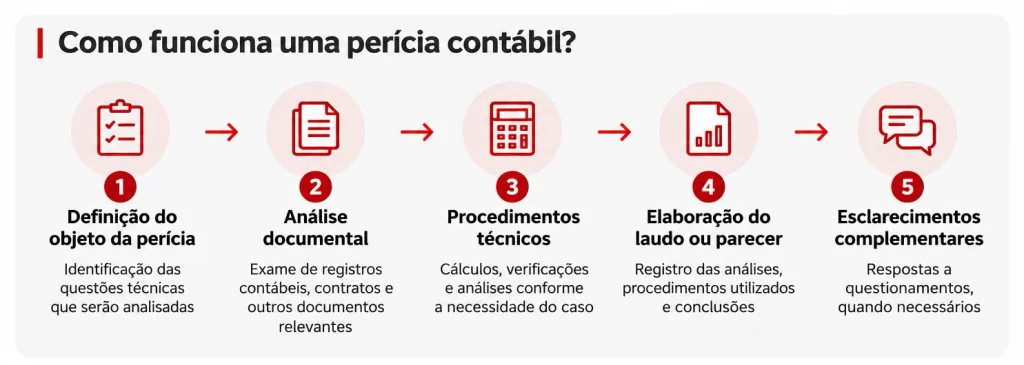
Como funciona uma perícia contábil?
O desenvolvimento de uma perícia contábil depende da natureza da questão analisada, dos documentos disponíveis e do objetivo do trabalho.
Em geral, o procedimento envolve algumas etapas.
1. Definição do objeto da perícia
Inicialmente, são identificadas as questões técnicas que precisam ser esclarecidas. No processo judicial, o trabalho deve observar o objeto delimitado e as determinações do juízo.
2. Análise documental
O profissional examina registros contábeis, contratos, demonstrativos, planilhas, decisões judiciais e outros documentos relevantes.
3. Realização dos procedimentos técnicos
Conforme a necessidade do caso, são realizados exames, verificações, cálculos e outras análises para responder às questões apresentadas.
4. Elaboração do laudo ou parecer técnico
Os resultados são organizados em documento técnico, com a descrição dos procedimentos utilizados, a fundamentação das conclusões e as respostas às questões pertinentes.
5. Esclarecimentos complementares
Quando necessário, podem ser apresentados esclarecimentos para complementar a análise ou responder a questionamentos relacionados ao trabalho realizado.
Cada perícia possui particularidades. Por isso, os procedimentos devem ser definidos conforme a complexidade e as características do caso.
Qual é a diferença entre o perito judicial e o assistente técnico?
Embora ambos utilizem conhecimento especializado, o perito judicial e o assistente técnico desempenham funções diferentes.
O perito judicial é nomeado pelo juiz para realizar a análise técnica necessária ao esclarecimento dos fatos discutidos no processo. Sua atuação deve observar os deveres de imparcialidade e os critérios técnicos aplicáveis.
Já o assistente técnico é indicado por uma das partes para acompanhar a perícia, analisar os elementos técnicos e apresentar suas considerações.
Entre as atividades do assistente técnico estão a análise de documentos, a colaboração na formulação de quesitos, o acompanhamento dos trabalhos periciais e a elaboração de parecer técnico sobre as questões examinadas.
A participação desse profissional permite que empresas e advogados tenham acompanhamento técnico especializado durante a produção da prova pericial.
| Critério | Perito judicial | Assistente técnico |
|---|---|---|
| Indicação | Nomeado pelo juiz | Indicado por uma das partes |
| Atuação | Auxilia o juízo | Presta assistência técnica à parte |
| Imparcialidade | Deve atuar com imparcialidade | É profissional de confiança da parte |
| Documento técnico | Laudo pericial | Parecer técnico |
| Finalidade | Esclarecer questões técnicas do processo | Analisar e acompanhar a prova pericial |
Qual é a importância da perícia contábil para empresas e advogados?
A perícia contábil contribui para a compreensão de questões financeiras complexas, especialmente em situações que envolvem disputas judiciais, obrigações econômicas e avaliações patrimoniais.
Para os advogados, o conhecimento técnico especializado pode auxiliar na interpretação de documentos contábeis, na elaboração de quesitos e na avaliação de cálculos e conclusões apresentados durante o processo.
Para as empresas, a análise técnica também pode oferecer informações relevantes sobre obrigações financeiras, riscos relacionados a processos judiciais e questões patrimoniais.
Em ambos os casos, a qualidade da documentação e a fundamentação dos procedimentos são essenciais para a confiabilidade das conclusões.
Como a LP Peritos Associados atua na área pericial?
A LP Peritos Associados possui uma equipe multidisciplinar com experiência em questões contábeis, econômicas e financeiras.
Entre seus serviços estão a assistência técnica pericial judicial e extrajudicial, a elaboração de cálculos de liquidação de sentenças, os cálculos de provisão contábil e os trabalhos relacionados à avaliação de empresas e à apuração de haveres.
Na assistência técnica pericial, a atuação pode envolver análise dos autos, elaboração de quesitos, acompanhamento dos trabalhos do perito nomeado e apresentação de pareceres técnicos.
A combinação de conhecimento especializado e análise documental permite oferecer suporte técnico a empresas e escritórios de advocacia em situações que exigem avaliações financeiras fundamentadas.
Precisa de assistência técnica pericial ou de uma análise contábil especializada?
Conheça os serviços da LP Peritos Associados e entre em contato com nossa equipe para apresentar sua demanda.
Perguntas frequentes sobre perícia contábil
Quem pode realizar uma perícia contábil?
A perícia contábil é uma atividade técnica que deve ser desempenhada por profissional legalmente habilitado, observadas as exigências profissionais e normativas aplicáveis. No caso da perícia judicial, também devem ser considerados os requisitos de nomeação previstos na legislação processual.
Toda ação judicial precisa de perícia contábil?
Não. A necessidade de perícia depende das questões discutidas no processo. Ela pode ser utilizada quando a solução da controvérsia exige conhecimento especializado e os elementos disponíveis não são suficientes para esclarecer os fatos.
O que é um laudo pericial contábil?
É o documento técnico elaborado pelo perito para apresentar os procedimentos realizados, as análises desenvolvidas e as conclusões relacionadas ao objeto da perícia.
Qual é a função do assistente técnico contábil?
O assistente técnico acompanha e analisa os trabalhos periciais de interesse da parte que o indicou, podendo contribuir com quesitos, manifestações técnicas e pareceres fundamentados.
A perícia contábil pode ser realizada fora de um processo judicial?
Sim. Análises técnicas contábeis também podem ocorrer em contextos extrajudiciais, conforme a natureza da demanda, para esclarecer questões financeiras, patrimoniais ou societárias.